18 octobre 2026 · 8 min de lecture · Par No Excuses
40/40/10/10
la règle de répartition du revenu
4
facteurs pour stabiliser ses cailloux
20,9 %
des adultes ont un compte au Tchad (2024)
30 %
épargnent via un groupe ou une tontine (2024)
Il y a un paradoxe que beaucoup de jeunes salariés et de cadres connaissent sans oser le dire : on gagne correctement sa vie, et pourtant le compte est vide avant la fin du mois. La pression sociale, les sollicitations de la famille, les dépenses d’image et l’absence de plan font disparaître l’argent aussi vite qu’il arrive. Edgard Djimhotengar Djerassem, banquier tchadien, a mis des mots simples sur ce problème : il faut « stabiliser ses cailloux ». Retour sur une méthode d’éducation financière née dans la rue, affinée dans la banque, et largement partagée par la jeunesse africaine.
Qui est Edgard Djerassem ?
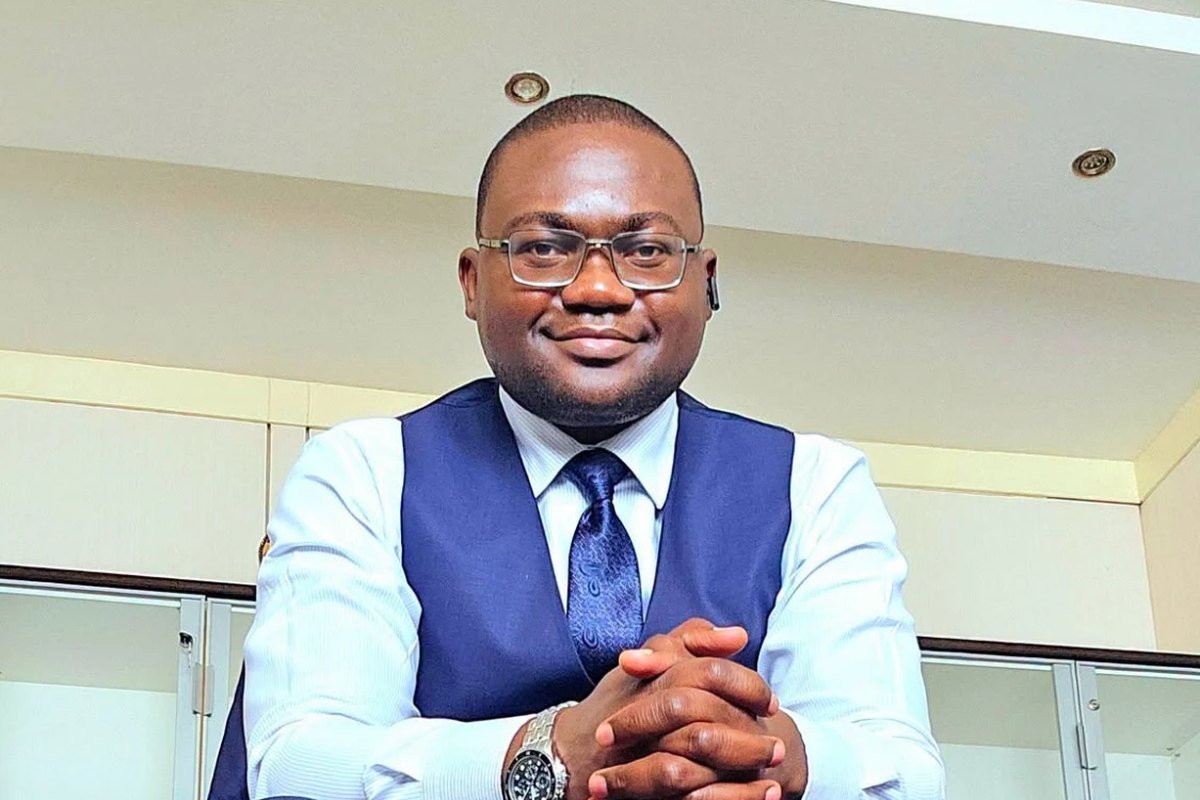
Statisticien et gestionnaire des risques de formation, Edgard Djimhotengar Djerassem est aujourd’hui directeur exécutif des risques d’EquityBCDC (nouvel onglet), banque de la République démocratique du Congo. En avril 2026, il a été sélectionné pour la cohorte 2026 du Desmond Tutu Leadership Fellowship (nouvel onglet), le programme phare de l’African Leadership Institute, mené en partenariat avec l’Université d’Oxford. Sur les réseaux sociaux, il consacre une large part de ses publications à un sujet que l’école n’enseigne pas : la gestion de l’argent quand on part de peu.
Son nom figure aussi dans La Lettre, parmi ceux qui ont « grandi dans le même pays, marché sur les mêmes routes, connu les mêmes difficultés ». Son parcours dit pourquoi.
Aux origines : des journaux, et une leçon
Dans un texte publié en 2022 (nouvel onglet), il raconte son adolescence à N’Djaména. Un camarade vendait des journaux de porte en porte ; il le rejoint. Plus de 200 exemplaires vendus par jour, 700 à 1 000 francs de gain quotidien, et une découverte : la ville, ses quartiers, ses codes. Plus tard, étudiant à la faculté des mathématiques de Farcha, il donne des cours de rattrapage pour compléter ses revenus. De ces années, il retient une conviction qu’il résume par une formule restée célèbre : « il faut vraiment stabiliser les cailloux ».
Les « cailloux », c’est l’argent. Pas celui qui passe entre les mains, mais celui que l’on parvient à fixer, à rendre solide, à transformer en quelque chose qui dure.
Gagner de l’argent est une étape. Le stabiliser en est une autre, et c’est elle qui change une vie.
La règle du 40/40/10/10 : d’abord organiser le revenu
Avant de stabiliser, il faut dégager de quoi le faire. C’est le rôle de la règle 40/40/10/10, qu’il détaille dans une série de publications (nouvel onglet) à partir de 2023. Le principe : chaque revenu, même modeste, est réparti en quatre blocs dès qu’il arrive.
- 40 % pour le fonctionnement : loyer, alimentation, santé. Les charges qui font tourner la vie courante.
- 40 % pour l’investissement : d’abord sur soi-même. Formations, certifications, livres, langues, et l’épargne destinée à lancer une activité.
- 10 % pour les loisirs : sorties, vêtements, passions. Un équilibre assumé, sans culpabilité.
- 10 % pour les imprévus : les dépenses inattendues, le soutien à la famille et, selon les convictions de chacun, les offrandes religieuses.
Son exemple est volontairement concret : un stagiaire qui gagne 100 000 francs par mois peut vivre avec 40 000 francs, en restant chez ses parents ou en colocation, et consacrer 40 000 francs à sa progression. La règle ne demande pas d’être riche ; elle demande de décider, avant que l’argent ne décide pour soi.
Pour les cadres confirmés et les profils seniors, il propose une variante plus radicale (nouvel onglet), qu’il appelle le 20/80 ou « Épargne commando » : une approche réservée à ceux dont les charges sont stabilisées et qui veulent accélérer la constitution de leur patrimoine.
La « stabilisation halale des cailloux » : où placer l’argent dégagé
Une fois le revenu organisé, reste la question décisive : où mettre les 40 % d’investissement ? Dans une publication de 2025 (nouvel onglet), il répond par quatre facteurs, à activer dans cet ordre.
- La formation : développer ses compétences pour faire monter ses revenus, qu’il s’agisse de négocier un meilleur salaire ou de mieux gérer une petite activité.
- L’immobilier : bâtir une base de patrimoine. Sa valeur tend à monter et elle facilite l’accès au crédit bancaire.
- La bourse : obligations du Trésor, actions, fonds. Il cite la BRVM, la bourse régionale de l’Afrique de l’Ouest, pour sa liquidité et sa gamme de produits accessibles via les sociétés de bourse.
- L’entrepreneuriat : lancer sa propre activité, le facteur qui peut multiplier le plus fortement la mise de départ.
Pour illustrer la force du temps, il prend l’exemple d’un versement de 25 000 francs par mois dès 25 ans, avec un rendement de 12 à 14 % par an : à l’âge de la retraite, le capital pourrait atteindre 200 à 250 millions de francs CFA. C’est une projection, qui suppose un rendement élevé et constant ; elle montre surtout l’effet des intérêts composés, et pourquoi commencer tôt, même avec 5 000 francs par mois, compte davantage que le montant.
Les rendements passés ou espérés ne sont jamais garantis. Tout placement en bourse comporte un risque de perte. Avant d’investir, il est prudent de se former et de diversifier.
Et pourquoi « halale » ? Dans un texte sur les formes d’intelligence (nouvel onglet), il rattache la stabilisation des cailloux à l’intelligence morale : chercher son pain quotidien dans la dignité, le respect de ses principes et la paix avec ses valeurs. Autrement dit, l’argent stabilisé n’a de valeur que s’il a été gagné proprement. Une richesse bâtie sur la corruption ou la tricherie ne stabilise rien.
Pourquoi cette méthode parle à toute une génération
Le contexte explique son écho. Au Tchad, 20,9 % des adultes détenaient un compte en 2024 (nouvel onglet), selon la Banque mondiale, et environ 30 % épargnaient via un groupe ou une tontine, soit trois fois plus que dans une institution financière. L’argent circule beaucoup, mais il se fixe peu. Nous l’avons décrit dans notre analyse Cotiser sans banque : ce qui manque le plus souvent n’est pas l’argent, c’est la méthode et la trace.
La règle 40/40/10/10 apporte la méthode à l’échelle d’une personne ; la stabilisation des cailloux donne une direction. Et l’esprit qui relie les deux est celui que l’on associe à Edgard Djerassem : « Réussir bé-gou », réussir de force, sans attendre que les conditions soient parfaites.
Ce que No Excuses en retient
Si cette méthode a sa place sur ce blog, c’est qu’elle dit avec les mots de l’argent ce que No Excuses dit avec les mots de la mentalité. Le mouvement repose sur trois exigences : la responsabilité, la discipline, le passage à l’action. La règle 40/40/10/10, c’est de la discipline appliquée à un salaire. La stabilisation des cailloux, c’est de la responsabilité appliquée à l’avenir. Et « Réussir bé-gou », c’est le refus d’attendre que les conditions soient parfaites, exactement ce que La Lettre appelle « en attendant, on fait comment ? ».
Il y a aussi une raison plus simple : beaucoup de jeunes que nous rencontrons avec le Tour ne manquent pas de volonté, ils manquent de repères pour gérer le peu qu’ils gagnent. Une méthode claire, née au Tchad et portée par quelqu’un qui a connu les mêmes réalités, vaut mieux que mille conseils importés.
No Excuses, appliqué à l’argent : organiser ce que l’on gagne, investir d’abord sur soi, et ne stabiliser que ce qui a été gagné dignement.
No Excuses Fund : stabiliser les cailloux à plusieurs
Ce que la méthode fait pour une personne, No Excuses Fund cherche à le faire pour un groupe. Une association, un collectif de jeunes ou une tontine a, comme un salarié, un « fonctionnement », des « imprévus » et une part qui devrait être investie dans ce qui la rendra plus solide. Le Fund accompagne celles et ceux qui passent déjà à l’action, sur quatre leviers qui font écho aux quatre facteurs de la stabilisation :
- Le mentorat et la formation : des repères de gestion, de la méthode, l’équivalent collectif de « investir d’abord sur soi ».
- L’appui technique : structurer ses comptes, répartir ses ressources, rendre chaque cotisation traçable pour que la confiance tienne.
- Le matériel et les outils : ce qui permet à une activité génératrice de revenus de démarrer ou de grandir.
- La mise en relation : avec des experts, des partenaires et des financeurs, quand le projet a fait ses preuves.
Le soutien du Fund n’est pas automatique : il se mérite par l’action, comme un caillou se stabilise par la régularité. C’est la même philosophie que celle de cet article, appliquée à l’échelle d’une communauté. Nous l’avons détaillé dans Cotiser sans banque et dans notre analyse sur les associations de jeunes, et la recherche sur le mentorat des jeunes entrepreneurs le confirme : l’argent seul ne suffit pas, il faut des repères.
Stabiliser dans la transparence
Il reste un lien à faire entre la « stabilisation halale » et la vie collective. Si l’argent bien acquis est celui que l’on peut regarder en face, l’argent bien géré, dans un groupe, est celui que l’on peut montrer. Une association qui stabilise ses cailloux sans trace s’expose aux soupçons, même quand tout est honnête. Une association qui documente chaque franc gagne autre chose que de l’argent : de la crédibilité.
C’est le rôle de Wikotiz (nouvel onglet), l’une des plateformes de No Excuses Entreprise (nouvel onglet). L’argent reste sur le compte de l’association ; Wikotiz garde la trace. Chaque cotisation reçoit un reçu numéroté, chaque dépense est documentée et visible par les membres, chaque projet financé est suivi jusqu’au bout. La transparence devient un réflexe, puis un capital : celui qui rassure les membres, attire les nouveaux et ouvre la porte aux partenaires.
Un caillou stabilisé dignement se montre sans crainte. C’est cela, la transparence.
Edgard Djerassem est cité dans cet article pour ses publications publiques sur l’éducation financière. Les programmes No Excuses, dont No Excuses Fund, sont portés par le mouvement.
Par où commencer, dès ce mois-ci
- Noter son revenu réel du mois, et le répartir en quatre enveloppes avant toute dépense.
- Choisir une seule formation utile pour ses revenus, et la financer avec la part investissement.
- Ouvrir un compte ou un portefeuille mobile dédié à l’épargne, séparé des dépenses courantes.
- Fixer un montant d’épargne régulier, même 5 000 francs, et ne plus y toucher.
- Refuser tout gain qui ne respecte pas ses principes : un caillou mal acquis ne se stabilise jamais.
La méthode ne promet pas la richesse rapide. Elle promet mieux : un cap. Et vous, quelle est la taille de vos cailloux ce mois-ci ?